債務整理の受任通知とは、弁護士や認定司法書士が「あなたの債務整理を受任しました」と債権者へ知らせる書面のことです。受任通知が債権者に届くと、法律上、債権者はあなた本人への直接の取立てができなくなるのが最大のポイントです。
督促の電話や郵便に追われる毎日から離れ、落ち着いて今後の返済方法を考える時間をつくれる点が、受任通知の大きなメリットといえます。一方で、保証人への請求や預金口座への影響など、受任通知を送っても止まらないものや、事前に知っておきたい注意点もあります。
この記事では、債務整理の受任通知について、意味や効果、送付後の流れ、書面に書かれる内容、手続きごとの違い、信用情報や会社・家族への影響、やってはいけない行動までを、公的機関の情報をもとに整理しました。借金のことで悩んでいる方は、ご自身の状況と照らし合わせながらご覧ください。
この記事でわかること
- 受任通知の意味と、送付できる専門家(弁護士・認定司法書士)
- 受任通知を送った後に起きる変化と、止まるもの・止まらないもの
- 受任通知が届いてから、和解や裁判所への申立てまでの流れ
- 信用情報(ブラックリスト)や会社・家族への影響
- 受任通知を送った後にやってはいけない行動とよくある疑問
なお、この記事の内容は一般的な情報の整理であり、個別の状況に対する法的な助言ではありません。具体的な判断は、必ず弁護士や司法書士などの専門家にご相談ください。
債務整理の受任通知とは?基本をわかりやすく解説
債務整理の受任通知とは、弁護士や認定司法書士が債務整理の依頼を受けたことを、債権者(貸金業者・カード会社・銀行など)に知らせる通知書です。「介入通知」「受任通知書」と呼ばれることもあります。
借金の返済が苦しくなると、債権者から電話や郵便で督促が続き、精神的にも追い込まれやすくなります。受任通知は、そうした状況から抜け出すための最初の一手として、債務整理の実務で広く使われています。
受任通知の意味と役割
「受任」とは、依頼を引き受けることです。つまり受任通知は、「この債務者の件は、今後は私たち(弁護士・司法書士)が窓口になります」と債権者へ宣言する書面です。
債権者側はこの通知を受け取ることで、債務者本人へ直接連絡することを控え、以後のやり取りを専門家との間で進めることになります。借金の相談先が本人から専門家に切り替わる、というイメージをもつとわかりやすいでしょう。
- 債権者に「債務整理を依頼した」ことを知らせる
- 本人への直接の取立てや連絡を止めてもらう(法律上の根拠あり)
- 借入の経緯や残高がわかる取引履歴の開示を求める
- 今後の連絡窓口を専門家に一本化する
上のリストのとおり、受任通知は単なる「連絡」ではなく、債務整理を進めるうえでの出発点となる重要な書面です。取引履歴が手元に届くことで、利息制限法の上限を超える金利で払い過ぎていないかなど、借金の正確な実態を確認できます。
受任通知を送れるのは誰?弁護士と認定司法書士の違い
受任通知を送れるのは、債務整理を正式に受任した弁護士または認定司法書士です。行政書士や、資格のない業者・ブローカーが受任通知を送ることは認められていません。
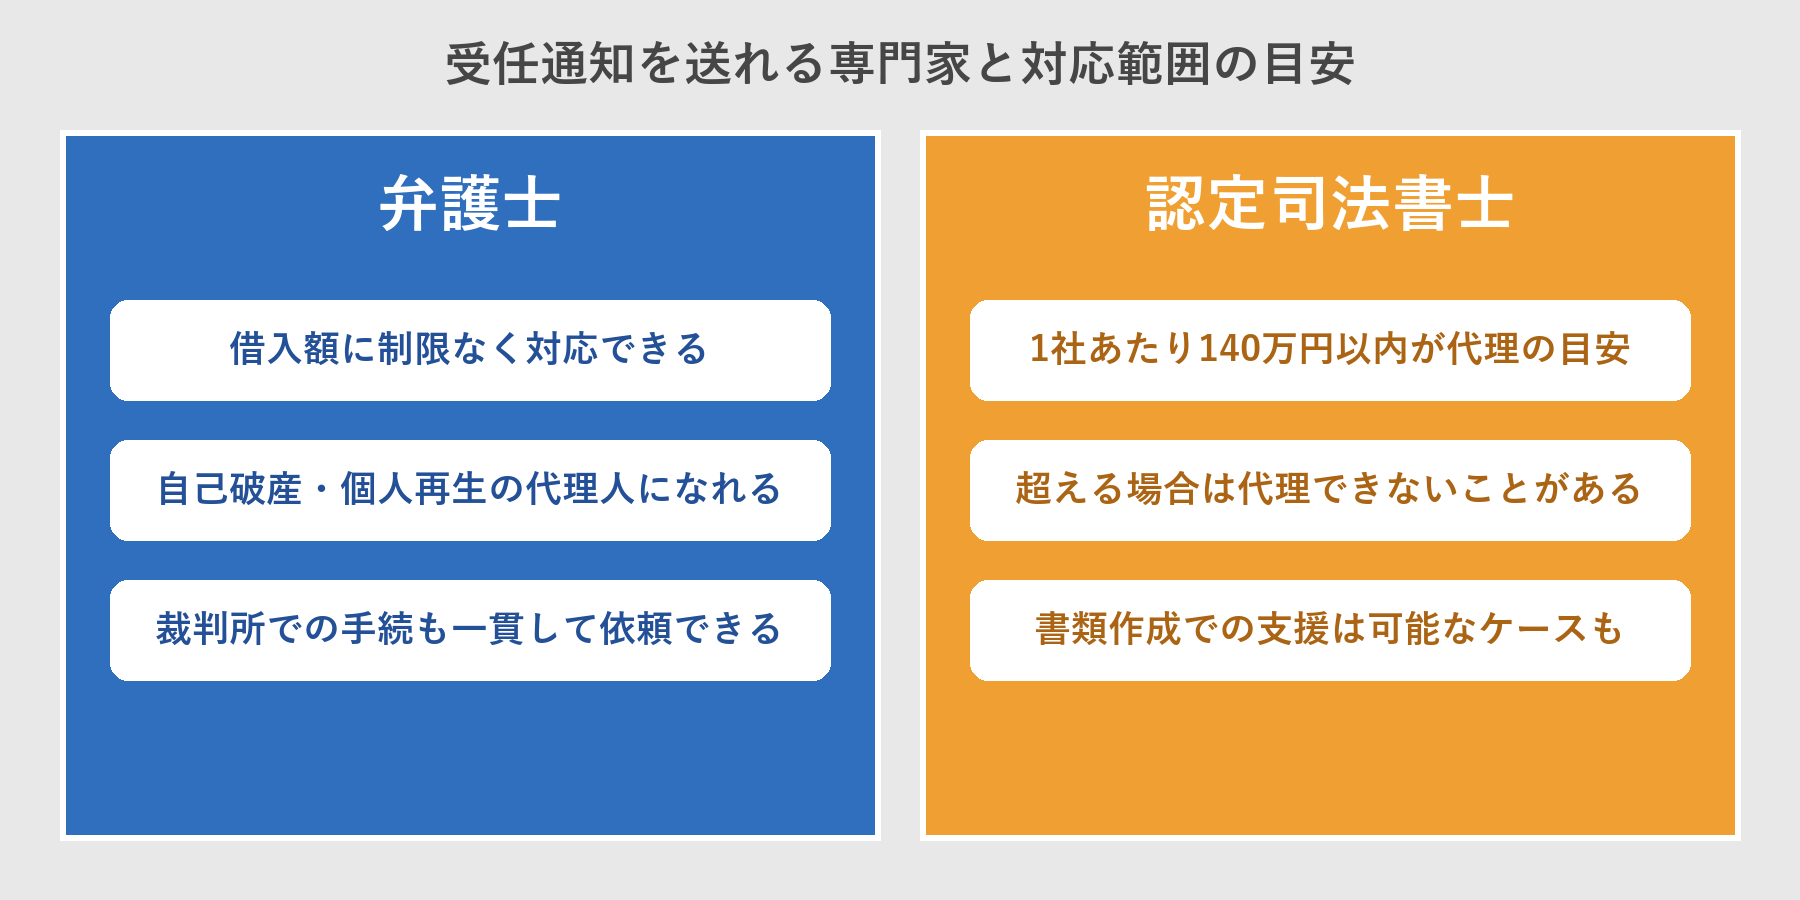
法務省によると、法務大臣の認定を受けた司法書士は、簡易裁判所で取り扱える民事事件(訴訟の目的の価額が140万円を超えないもの)などについて代理業務を行えるとされています(法務省:司法書士の簡裁訴訟代理等関係業務の認定)。債務整理では、この140万円の枠が、司法書士が対応できる範囲を考える際の目安になります。
| 項目 | 弁護士 | 認定司法書士 |
|---|---|---|
| 受任通知の送付 | 可能 | 可能(認定を受けた司法書士) |
| 代理できる借入額の目安 | 制限なし | 債権者1社あたり140万円以内が目安 |
| 自己破産・個人再生の申立て | 代理人として手続可能 | 書類作成の支援が中心(代理人にはなれない) |
| 相談窓口の例 | 各地の弁護士会・法テラス | 各地の司法書士会・法テラス |
上の表のとおり、借入額が大きい場合や、自己破産・個人再生まで視野に入れる場合は、弁護士に相談するほうが手続きが一貫しやすい傾向があります。一方、借入額が比較的小さい任意整理などでは、認定司法書士が対応するケースも多くあります。どちらが向いているかは、借入総額と債権者ごとの残高で変わるため、無料相談で確認すると安心です。
受任通知が必要になるタイミング
受任通知が必要になるのは、債務整理に着手し、債権者への連絡窓口を専門家へ切り替えたいときです。具体的には、次のような状況で検討されることが多いです。
- 毎月の返済額が収入に対して重く、生活費を削っても追いつかない
- 返済のために新たな借入(借り換え・自転車操業)を繰り返している
- 督促の電話や郵便が続き、仕事や家事が手につかない
- 返済が遅れ始めており、一括請求や法的手続きに進むことが不安
- 複数の債権者から借りていて、全体の残高がわからなくなっている
「まだ払えているから」と先延ばしにするほど、利息や遅延損害金がかさみ、選べる解決策が少なくなっていきます。受任通知を送るかどうかは専門家との相談で決まるため、まずは現状を整理するために相談することが第一歩です。
関連して、債務整理そのものをするべきか迷っている方は「債務整理しない方がいい?それともするべき?後悔しない判断基準」も参考になります。
受任通知を送るとどうなる?5つの効果
受任通知が債権者に届くと、債務者の生活にはいくつかの大きな変化が生じます。ここでは、債務整理の実務でよく挙げられる5つの効果を、根拠とあわせて整理します。
効果① 債権者からの取立てや督促が止まる
最も大きな効果が、債権者から債務者本人への直接の取立てが止まることです。貸金業法第21条は、貸金業者の取立て行為を規制しており、弁護士や司法書士に債務整理を委任した旨の通知を受けた後は、債務者本人や保証人等に対して取立てを行うことができないとされています。
この点は、埼玉県の公式ページでも「弁護士や司法書士に債務整理を委任したことの通知を受けた後は、債務者本人や保証人に取立てを行うことはできません」という趣旨で説明されています(埼玉県:貸金業者の取立て行為の規制)。条文そのものは、e-Gov法令検索の貸金業法で確認できます。
- 自宅や勤務先への督促の電話が止まる
- 督促状や請求書が、債務者本人宛に届かなくなる
- 自宅や職場への訪問による取立てが禁止される
- 連絡はすべて専門家が窓口になる
督促が止まるだけで、気持ちの面でも大きく楽になったという声は多く聞かれます。ただし、あくまで規制の対象は貸金業者による取立てです。貸金業者以外(銀行やクレジットカード会社など)への対応は、後述のとおり実際の運用が異なる場合もあります。
効果② 毎月の返済がいったん止まる
受任通知には、通常「今後の支払いを一時的に止めてください」という趣旨も含まれます。債権者が受任通知を受け取ると、債権者への毎月の返済をいったん停止し、その間に整理の方針を検討する流れが一般的です。
返済に回していたお金を、生活費の立て直しや、専門家への費用の準備、和解後の返済原資づくりに充てられることも、実務上のメリットとされています。
「返済停止」は借金がなくなったわけではありません。 支払いを止めている間も、債務そのものは残っています。最終的に和解(任意整理)や裁判所の手続き(個人再生・自己破産)で整理するまでは、専門家の指示に従ってください。
効果③ 取引履歴が開示され、借金の実態がわかる
受任通知には、通常、取引履歴(借入と返済の全記録)の開示を求める旨も書かれます。債権者から取引履歴が届くと、いつ・いくら借りて、いくら返済してきたのかが正確にわかります。
過去に利息制限法の上限を超える金利で返済していた場合には、引き直し計算によって、借金の元本が減る、あるいは払い過ぎた利息の返還(過払い金)が見込める可能性があります。取引期間が長い方ほど、確認する価値があります。
効果④ 精神的な負担が軽くなる
借金問題でつらいのは、金額そのものだけでなく、督促の連絡が来るかもしれないという不安です。受任通知を送ると、連絡の窓口が専門家に切り替わるため、夜も落ち着いて眠れるようになったという方もいます。
政府広報オンラインでも、借金問題は専門家に相談すれば解決できることが案内されており、一人で抱え込まずに相談窓口を利用するよう呼びかけられています(政府広報オンライン:借金問題は解決できます)。
効果⑤ 債務整理の方針を落ち着いて検討できる
督促が止まり、返済もいったん止まることで、自分の収入・資産・負債を冷静に見直す時間が生まれます。そのうえで、任意整理・個人再生・自己破産のどれが適しているかを、専門家と一緒に検討できるようになります。
この「考える時間」を確保できることこそ、受任通知が債務整理の入り口として重視される最大の理由といえるでしょう。
| 効果 | 具体的な内容 | ポイント |
|---|---|---|
| 取立て・督促の停止 | 本人への電話・訪問・督促状が止まる | 貸金業法第21条が根拠 |
| 返済の一時停止 | 毎月の返済をいったん止められる | 債務自体は残る |
| 取引履歴の開示 | 借入・返済の全記録がわかる | 過払い金の有無も確認できる |
| 精神的負担の軽減 | 連絡窓口が専門家へ切り替わる | 不安の大きな軽減につながる |
| 方針の検討時間 | 落ち着いて整理方法を選べる | 任意整理・再生・破産から選択 |
5つの効果をまとめると上の表のとおりです。いずれも「債務整理を進めるための準備期間」をつくる効果であり、借金そのものが自動的になくなるわけではない点には注意してください。
\今なら相談料無料!着手金無料!/
まずは無料で相談してみませんか?
電話でもチャットでも無料相談可能!
今なら22,000円~と最安値級で可能!
\問い合わせ後、借金の催促を止めることが出来ます/
受任通知で止まるもの・止まらないもの
受任通知は強力な手段ですが、万能ではありません。止まるものと止まらないものを正しく理解しておかないと、「通知を送ったのに連絡が来た」「預金が使えなくなった」といった想定外のトラブルにつながるおそれがあります。
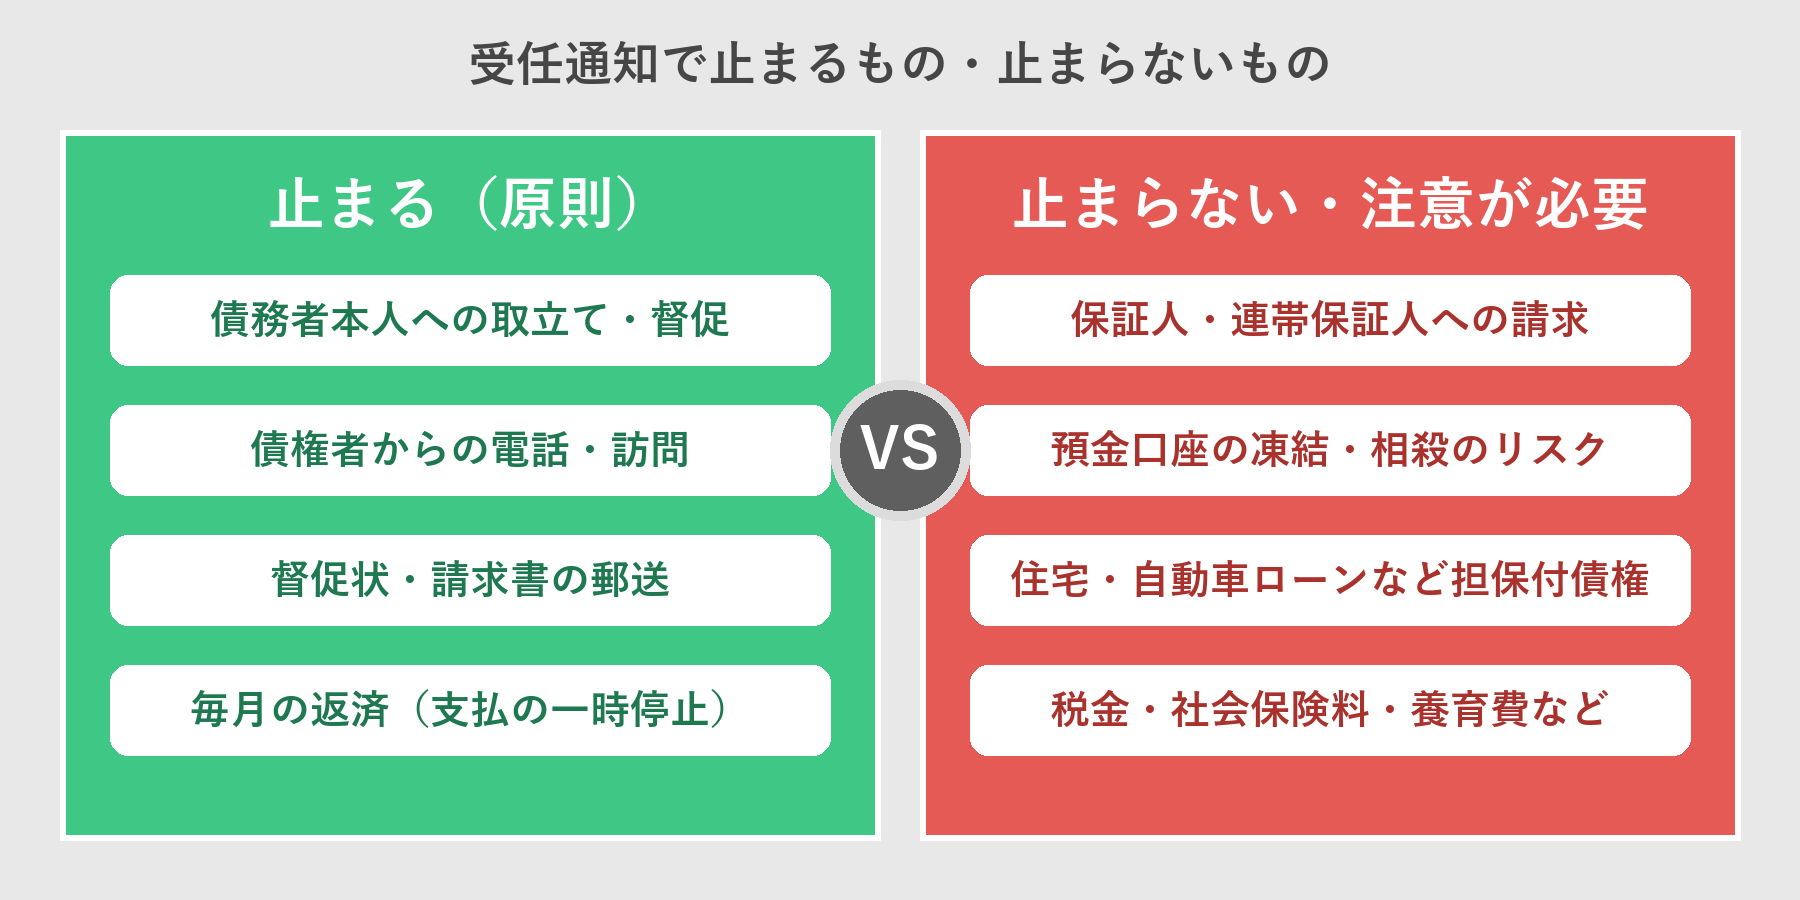
受任通知で止まる(とされる)もの
- 貸金業者による債務者本人への取立て・督促
- 電話・訪問・郵便による請求行為
- 毎月の約定返済(専門家の指示により支払いを停止)
- 債権者との直接のやり取り(窓口は専門家に一本化)
金融庁も、ヤミ金融対策法や貸金業法の取立て規制について、利用者向けに情報を公開しています(金融庁:ヤミ金融対策法のポイント)。貸金業者に対する取立て規制は、受任通知の効果を支える法的な土台です。
受任通知で止まらない・影響が出る可能性があるもの
一方で、次のようなものは受任通知を送っても止まらない、あるいは別の影響が出る可能性があります。自分の借入にどれが当てはまるかを、依頼前に必ず確認しておきましょう。
| 項目 | 起こりうること | 対処の考え方 |
|---|---|---|
| 保証人・連帯保証人 | 債務者本人への請求は止まっても、保証人へ一括請求がいく可能性 | 事前に保証人へ事情を説明し、専門家と対応を相談する |
| 預金口座(同じ銀行の借入がある場合) | 銀行が預金と借入を相殺したり、口座を凍結したりする可能性 | 受任通知の前に、生活費や給与の入る口座を分ける検討をする |
| 住宅ローン・自動車ローン | 担保付きの借入は、返済を止めると担保(家・車)の実行に進む可能性 | 担保付きの債務を整理の対象から外すなど、専門家に方針を相談する |
| 税金・社会保険料・養育費など | 通常は債務整理(任意整理)の対象外で、督促が続く場合がある | 役所・年金事務所などへ分割納付などの相談をする |
| すでに差押えされている財産 | 受任通知だけでは差押えが解除されないことがある | 裁判所の手続き(再生・破産)で止められる場合がある |
| 違法なヤミ金融 | 受任通知を無視するなど、違法な取立てが続く可能性 | 警察(#9110)や金融庁、弁護士会へ相談する |
特に注意したいのが保証人への影響です。債務者本人への請求は止まっても、保証人には債権者から一括請求がいく可能性があります。親族が保証人になっている場合は、事前に事情を伝えておくことが大切です。
また、銀行などの口座に給与が振り込まれている場合、同じ銀行から借入があると、預金と借入を相殺されたり、口座が凍結されたりするおそれがあります。受任通知の送付前に、どの口座を使い続けるのかを専門家と確認しておくと安心です。
違法なヤミ金融への対応については、警察の相談専用電話(#9110)や金融庁の相談窓口へ相談するよう案内されています。金融庁は、多重債務の相談窓口や貸金業法の情報もまとめて公開しています(金融庁:貸金業関連のページ)。
受任通知後も連絡が来る場合の対処法
万一、受任通知を送った後も債権者から本人へ連絡が来た場合は、慌てて対応せず、すぐに依頼した専門家へ連絡してください。多くの場合、専門家が債権者へ再度の確認や申し入れを行います。
- 電話に出てしまった場合は、「弁護士(司法書士)に依頼している」とだけ伝える
- 督促状が届いた場合は、日付と内容を保管して専門家に共有する
- 債権者と個別に支払いの約束をしない
- 違法な取立てには、警察や弁護士会・消費生活センターへ相談する
貸金業の相談については、日本貸金業協会の「貸金業相談・紛争解決センター」でも受け付けています(日本貸金業協会:貸金業相談・紛争解決センター)。
受任通知を送ってから和解・申立てまでの流れ
受任通知を送ったあと、債務整理がどのように進むのかを、時系列で整理します。期間の目安は事務所・債権者・手続きによって大きく異なるため、あくまで一般的な流れとして参考にしてください。
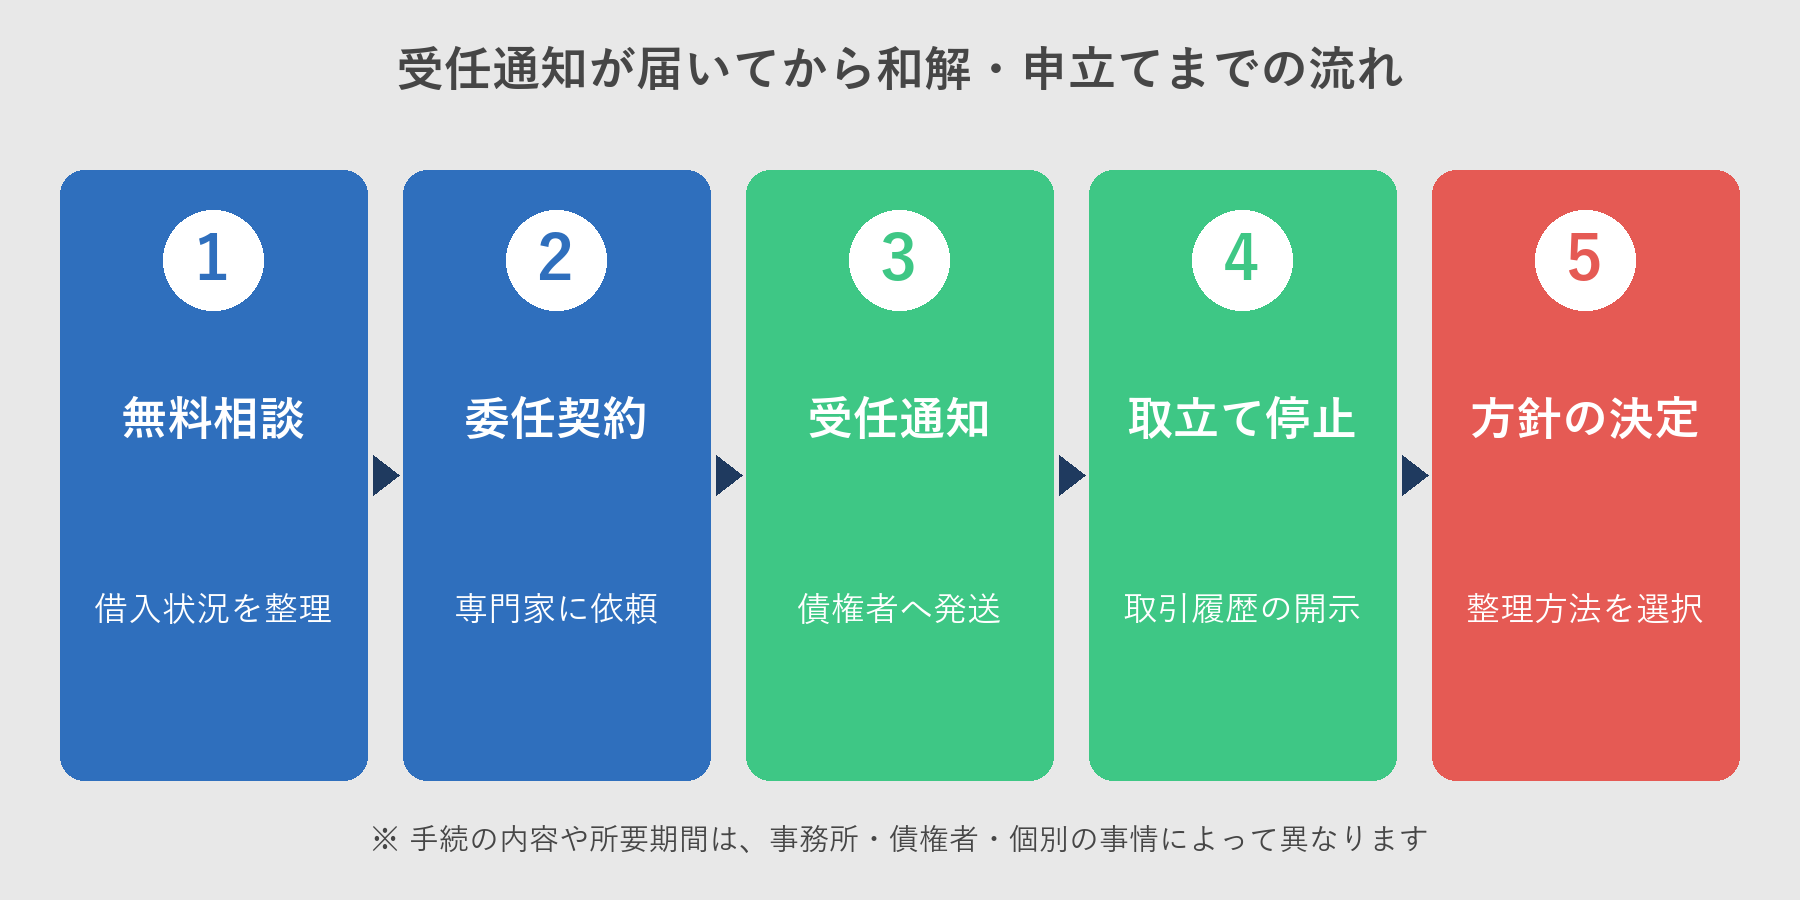
ステップ1 無料相談・委任契約
最初に、弁護士や司法書士の無料相談などで借入状況を伝え、債務整理が必要かどうかを相談します。借入先・残高・毎月の返済額・収入などを整理しておくと、相談がスムーズです。
方針が決まったら、委任契約を結びます。ここで正式に「受任」となり、受任通知の送付に進みます。費用の支払い方法(分割や着手金の扱い)も、この段階で確認してください。
ステップ2 受任通知の送付
委任契約後、専門家が債権者それぞれへ受任通知を送付します。送付の方法は、郵送やFAXなど事務所ごとに異なります。通知は債権者のみに送られ、本人の勤務先などへ送られることは通常ありません。
依頼する債権者の範囲は、任意整理では対象とする債権者を選べるのが一般的ですが、自己破産・個人再生ではすべての債権者を平等に扱う必要があるため、原則として全債権者が対象となります。
ステップ3 取立ての停止・取引履歴の開示
受任通知が届くと、債権者は債務者本人への直接の取立てを止め、専門家を窓口に切り替えます。あわせて、債権者から取引履歴が専門家宛に送られてきます。
取引履歴の開示までには、債権者によって時間差があります。数週間かかることもあるため、焦らず専門家からの連絡を待ちましょう。
ステップ4 借金の確定(債権調査)
取引履歴が届いたら、専門家が引き直し計算などを行い、現在の正確な借金の額を確定させます。この結果によって、過払い金の有無や、減額の見込みがわかります。
ステップ5 整理方法の選択と手続き
借金の額・収入・資産・家族構成などをふまえて、任意整理・個人再生・自己破産のどれで進めるかを決めます。方針が決まったら、それぞれの手続きに進みます。
| 手続き | 進め方の概要 | 裁判所の関与 |
|---|---|---|
| 任意整理 | 債権者と個別に交渉し、将来の利息のカットや分割返済で和解する | なし(私的な交渉) |
| 個人再生 | 裁判所に再生計画を認めてもらい、借金を大幅に減額して原則3年で返済する | あり(地方裁判所) |
| 自己破産 | 裁判所に免責を認めてもらい、借金の返済義務を免れる | あり(地方裁判所) |
| 特定調停 | 簡易裁判所の調停委員が間に入って、返済条件を話し合う | あり(簡易裁判所) |
裁判所の公式サイトでは、個人再生は「無担保債務の総額が5000万円以下の人が申し立てることのできる手続」であり、原則として3年間で債務の一定割合を分割返済する手続と説明されています(裁判所:個人再生)。
また、自己破産については、裁判所が「債務者が経済的に立ち直るための裁判手続」と説明するとともに、申立ての相談には弁護士・司法書士への相談が必要であることを案内しています(裁判所:破産手続)。
日本弁護士連合会も、債務整理の方法として自己破産・個人再生・任意整理を挙げ、弁護士があなたに最適な方法をアドバイスするとしています(日本弁護士連合会:よくある相談内容)。
\今なら相談料無料!着手金無料!/
まずは無料で相談してみませんか?
電話でもチャットでも無料相談可能!
今なら22,000円~と最安値級で可能!
\問い合わせ後、借金の催促を止めることが出来ます/
受任通知に書かれている主な内容と送付方法
受任通知の書式は事務所ごとに異なりますが、記載される主な内容は共通しています。どんなことが書かれているのかを知っておくと、万一債権者から問い合わせがあった際にも落ち着いて対応できます。
受任通知の主な記載内容
| 記載項目 | 内容の例 | 目的 |
|---|---|---|
| 受任した旨 | 「債務者の債務整理の依頼を受けた」 | 債権者へ窓口の切り替えを知らせる |
| 債務者の特定情報 | 氏名・住所・契約番号など | どの債務の件かを特定する |
| 取立て・連絡の停止の申入れ | 債務者本人への直接連絡や取立てを控えること | 貸金業法第21条に基づく取立て停止の求め |
| 支払い停止の旨 | 当面の返済を一時的に停止すること | 返済のストップと整理方針の検討時間の確保 |
| 取引履歴の開示請求 | 借入開始時から現在までの全取引履歴の送付 | 借金の正確な実態を把握する |
| 連絡先 | 専門家の事務所の住所・電話番号・FAX | 以後の連絡窓口の一本化 |
表のとおり、受任通知は債権者に対する要請と宣言をまとめた書面です。法的な効力があるのは、取立て規制などの法律上の根拠がある部分で、すべての内容に債権者が必ず従う義務があるわけではない点にも留意が必要です。
受任通知の送付方法と到達までの時間
受任通知は、事務所から債権者へ郵送またはFAXで送られるのが一般的です。到達すれば、債権者は通知の内容に沿って対応を始めます。
到達のタイミングは、債権者の事務処理や郵便事情によって異なります。「即日に督促が止まる」と断言されることもありますが、実際には数日かかることもあり、通知の到着前に連絡が来る場合も考えられます。依頼した事務所に、通知を送る日と、その後の連絡の流れを確認しておくと安心です。
受任通知を送る前に準備しておくもの
依頼をスムーズに進めるには、次のような資料を事前にそろえておくと役立ちます。完璧でなくても、わかる範囲で構いません。
- 借入先(債権者)の一覧と、おおよその残高
- 契約書・請求書・督促状・返済予定表など手元にある書類
- 直近の給与明細や収入がわかる資料
- 家計の収支(毎月の生活費・家賃・ローンなど)
- 保証人の有無や、担保の有無(住宅ローン・自動車ローンなど)
- 住民票や本人確認書類
書類がそろっていなくても、専門家が債権者へ取引履歴を請求することで、実際の借入状況が明らかになります。「資料がないから相談できない」と考える必要はありません。
手続きごとの違い 任意整理・個人再生・自己破産での受任通知
受任通知そのものは、どの債務整理でも基本的に同じ役割を果たします。ただし、その後の進み方や、債権者の範囲、守るべきルールは手続きごとに異なります。
任意整理の場合
任意整理は、裁判所を通さず、専門家が債権者と個別に交渉して、将来の利息のカットや分割返済の条件で和解を目指す手続きです。受任通知は、この交渉の開始を知らせる出発点になります。
- 対象とする債権者を選べるのが一般的(保証人がいる借入を外すなど)
- 和解が成立すれば、新しい返済条件で分割返済していく
- 裁判所を通さないため、官報には載らない
- 受任通知後は、交渉がまとまるまで返済を止めるのが一般的
交渉の結果、和解が成立すれば、毎月の返済額を減らしながら完済を目指せます。ただし、すべての債権者が必ず和解に応じるわけではないため、条件によっては交渉が長引いたり、方針の見直しが必要になったりすることもあります。
個人再生の場合
個人再生は、裁判所に再生計画を認めてもらい、借金を大幅に減額したうえで、原則3年で分割返済する手続きです。住宅ローンを抱えていても、条件を満たせば自宅を手放さずに整理できる「住宅資金特別条項」という仕組みがあります。
受任通知の段階では、まず債権者へ通知を送って取立てを止め、取引履歴などをそろえたうえで、裁判所への申立ての準備に入ります。個人再生はすべての債権者が平等に扱われるため、特定の債権者だけを外すことは原則としてできません。
個人再生の調査範囲などについては「個人再生ではどこまで調べられる?資産や収入のチェック範囲」で詳しく解説しています。
自己破産の場合
自己破産は、裁判所に支払不能の状態であると認めてもらい、免責(借金の返済義務を免れること)を目指す手続きです。受任通知を送ると、取立てが止まったうえで、破産申立てに向けた準備が進みます。
- すべての債権者が対象となり、一部の債権者だけを外すことはできない
- 一定以上の価値がある財産は、換価して債権者へ配当される場合がある
- 免責が認められると、原則として借金の返済義務がなくなる
- 手続中は、資格や職業に一定の制限がかかる場合がある
自己破産を検討する際に特に重要なのが、一部の債権者にだけ返済しないことです。特定の債権者を優遇する返済(偏頗弁済)は、免責に影響する可能性があるため、受任通知後は専門家の指示に従って対応してください。
| 項目 | 任意整理 | 個人再生 | 自己破産 |
|---|---|---|---|
| 裁判所の手続き | なし | あり | あり |
| 債権者の範囲 | 選べる | 原則すべて | すべて |
| 借金の大幅な減額 | 利息のカット中心 | 大幅に減額できる | 返済義務を免れる |
| 財産の処分 | 原則なし | 原則なし(清算価値の確保は必要) | 一定の財産は処分の対象 |
| 官報への掲載 | なし | あり | あり |
| 受任通知の効果 | 取立て停止・返済停止 | 取立て停止・返済停止 | 取立て停止・返済停止 |
どの手続きが向いているかは、借金の額・収入・資産・家族構成によって異なります。日本司法書士会連合会も、借金や多重債務の相談を受け付けています(日本司法書士会連合会:借金のご相談)。迷ったら、まず無料相談で整理してもらうのがおすすめです。
信用情報(ブラックリスト)への影響はある?
債務整理を考える方が特に気にするのが、信用情報(いわゆるブラックリスト)への登録です。受任通知を送る段階でも、信用情報に影響が出る可能性がある点は、あらかじめ理解しておきましょう。
受任通知後に信用情報へ登録される情報
債権者は、受任通知を受け取ると、延滞や債務整理の情報を信用情報機関へ登録することがあります。登録の時期や内容は、債権者や信用情報機関によって異なります。
日本には主な信用情報機関として、CIC・JICC・全国銀行個人信用情報センター(KSC)の3つがあります。それぞれ、会員となっている金融機関やカード会社が異なります。
| 信用情報機関 | 主な会員 | 公式サイト |
|---|---|---|
| CIC | クレジットカード会社・信販会社など | CIC:信用情報の内容 |
| JICC | 消費者金融・カード会社など | JICC:登録内容と登録期間 |
| 全国銀行個人信用情報センター(KSC) | 銀行・信用金庫など | 全国銀行個人信用情報センター |
JICCの公式情報では、債務整理を含む取引事実の情報の登録期間は、2019年10月1日以降の契約については「契約継続中及び契約終了後5年以内」と案内されています。期間や扱いは機関・契約時期によって異なるため、詳細は各機関の公式サイトで確認してください。
信用情報に登録されるとどうなる?
- 新規のクレジットカードやローンの審査に通りにくくなる
- 住宅ローン・自動車ローンなどの審査にも影響が出る
- 既存のクレジットカードが、利用停止や更新不可になる場合がある
- スマホ本体代の分割払いなど、割賦契約に制限がかかる場合がある
ただし、登録期間が過ぎれば、信用情報は少しずつ回復していきます。債務整理後のローンやカードについては、「債務整理後にローン通った?審査基準と信用回復の最短ルート」や「借金減額するとクレジットカードは使えない!?」で詳しく解説しています。
信用情報への影響を避けるために借金を放置するのは逆効果です。 延滞が続けば、遅延損害金がかさみ、一括請求や裁判といったより重い局面に進む可能性があります。信用情報だけでなく、生活全体の再建を軸に判断することが大切です。
受任通知は会社や家族に知られる?
債務整理でもう一つ気になるのが、会社や家族に知られないかという点です。結論として、受任通知は債権者宛てに送られる書面であり、勤務先や家族へ送られることは通常ありません。
会社に知られるケースとは
受任通知の送付だけで、勤務先に知られることは基本的にありません。ただし、次のようなケースでは会社に知られる可能性があります。
| ケース | 会社に知られる理由 | 対策 |
|---|---|---|
| 勤務先から借入している | 債権者が勤務先そのものになる | 事前に専門家へ相談して、対象とするか判断する |
| 社内の貸付制度や共済・互助会 | 債権者が会社関連の組織になる | 整理の対象から外すなどの方法を相談する |
| 給与が差し押さえられる | 裁判所から会社へ差押えの通知が届く | 差押えに至る前に早めに相談する |
| 自己破産で一定の職業・資格に制限 | 手続中は一定の制限がかかる場合がある | 職業や資格への影響を事前に確認する |
詳しくは「債務整理は会社に知られる?バレるケースと回避策」にまとめています。
家族に知られるケースとは
家族に知られる可能性があるのは、主に郵便物と保証人の2つです。受任通知を送ったあと、債権者や専門家から自宅宛てに書面が届く場合があります。
- 事務所からの連絡の方法(電話・メール・郵便)を、依頼時に確認しておく
- 自宅宛ての郵便物を避けたい場合は、その旨を事務所へ伝える
- 家族が保証人になっている場合は、債権者から家族へ請求がいく可能性がある
- 債務整理後に、家計の収支に変化が出て気づかれることもある
家族に知られたくない事情がある場合も、まずはその旨を専門家に正直に伝えてください。守秘義務のある専門家が、可能な範囲で配慮した進め方を一緒に考えてくれます。
受任通知を送った後にやってはいけない行動
受任通知を送ると生活が一時的に落ち着きますが、その後の行動次第で、手続きに悪影響が出ることがあります。債務整理を円滑に進めるために、次の行動は避けてください。
| やってはいけないこと | なぜダメなのか | 正しい対応 |
|---|---|---|
| 一部の債権者にだけ返済する | 債権者間の公平を損ね、特に破産・再生では手続きに影響する可能性がある | 返済は専門家の指示があるまで止める |
| 新たな借入・カード利用 | 整理の前提となる債務額が変わり、信頼関係にも影響する | 借入は行わず、生活費は収入の範囲でやりくりする |
| 財産を隠す・名義を変える | 自己破産などで免責に影響する重大な問題になりうる | 資産はすべて正直に専門家へ申告する |
| 債権者と直接やり取りする | 交渉の窓口が混乱し、不利な約束をしてしまうおそれ | 連絡が来たら、すべて専門家に伝える |
| 専門家からの連絡を無視する | 必要書類の提出が遅れ、手続きが進まなくなる | 書類や連絡には速やかに対応する |
| 虚偽の申告をする | 債務や収入を隠すと、手続きの失敗や責任追及につながりうる | 借入状況・収入は正確に伝える |
特に自己破産を検討している方は、偏頗弁済(一部の債権者だけに返済すること)と財産隠しに注意してください。意図せず行った場合も、すぐ専門家に相談すれば対処できる場合があります。
返済を止めていると「約束を破っているようで不安」と感じる方もいますが、受任通知を送った後に返済を止めるのは、債務整理の手続き上の自然な流れです。自己判断で返済を再開せず、必ず専門家に確認してください。
受任通知後の生活費の管理のコツ
- 返済を止めている間の「浮いたお金」を、家計の立て直しに充てる
- 専門家への費用の支払いに備えて、毎月一定額を積み立てる
- 給与の入る口座と、債権者のいる口座を分ける検討をする(専門家に相談のうえ)
- クレジットカードの利用は控え、現金主体の生活に切り替える
- 収支の記録を取り、整理後の返済計画の基礎資料にする
特に積み立ては、任意整理の和解後の返済原資や、専門家の費用に直結します。受任通知の直後は気が緩みやすい時期ですが、ここでの家計管理が、その後の生活再建の成否を左右します。
依頼先の選び方と費用・無料相談の使い方
受任通知は、依頼した専門家によって、対応のスピードや丁寧さが大きく変わります。「誰に頼むか」が、債務整理の満足度を左右するといっても過言ではありません。
弁護士と司法書士の選び分け
先に紹介したとおり、借入額が多い場合や、自己破産・個人再生の可能性がある場合は弁護士、借入額が比較的小さい任意整理中心の場合は認定司法書士も選択肢になります。法務省の案内でも、司法書士の代理権の範囲が整理されています(法務省:司法書士の業務)。
専門家選びの全体像は「債務整理でおすすめの弁護士&司法書士選び!後悔しないための徹底ガイド」で詳しく解説しています。
依頼先を選ぶときのチェックポイント
- 債務整理の取り扱い実績があり、受任通知後の流れを丁寧に説明してくれる
- 費用(着手金・報酬・実費)が事前に明確に示される
- 依頼者と面談や十分なやり取りをしたうえで受任する姿勢がある
- 受任通知を送る日と、その後の連絡方法を具体的に教えてくれる
- 「必ず減額できる」「絶対にバレない」など、断定的な説明をしない
日本弁護士連合会は、債務整理事件の処理に関して、依頼者と会わずに依頼を受けたり、高い報酬を取ったり、無理な任意整理を進めたりすることへの注意を呼びかけ、特別な電話相談を実施しています(日本弁護士連合会:債務整理事件処理トラブル110番)。面談を省略して依頼を急かす事務所には慎重になることをおすすめします。
費用が不安なときは法テラスの利用も
費用が心配な場合は、法テラス(日本司法支援センター)の民事法律扶助制度の利用が選択肢になります。一定の収入・資産の基準を満たす場合に、無料の法律相談や、弁護士・司法書士の費用の立替えを受けられます。
法テラスの案内によると、立替えた費用は分割で返済し、利息などはかからないとされています。利用には、収入や資産が一定以下であること、勝訴の見込みがないとはいえないことなど、条件があります(法テラス:民事法律扶助の利用条件)。
- 無料の法律相談を受けられる場合がある
- 弁護士・司法書士の費用を立替えてもらい、分割で返済できる
- 収入・資産の基準があり、誰でも使えるわけではない
- 相談先は法テラスのサポートダイヤルなどで案内を受けられる
費用の支払いが難しい場合は、「債務整理の費用が払えない時にはどうする?着手金などお金が支払えない場合でもできる方法」もあわせてご覧ください。
\今なら相談料無料!着手金無料!/
まずは無料で相談してみませんか?
電話でもチャットでも無料相談可能!
今なら22,000円~と最安値級で可能!
\問い合わせ後、借金の催促を止めることが出来ます/
債務整理の受任通知に関するよくある質問
最後に、債務整理の受任通知について、よくある疑問をまとめました。
Q1 受任通知を送れば、必ず督促が止まりますか?
貸金業者については、貸金業法の取立て規制により、受任通知を受け取った後は債務者本人への取立てが禁止されます。ただし、通知が到着するまでのタイムラグや、貸金業者以外の債権者の対応によっては、一時的に連絡が来ることもあります。連絡が来た場合は専門家へ伝えてください。
Q2 自分で受任通知のような書面を送ることはできますか?
本人が債権者へ「返済を待ってほしい」といった書面を送ることはできますが、弁護士や司法書士の受任通知と同じ法的な取立て停止の効果が得られるわけではありません。貸金業法の規制は、弁護士等への委任の通知が前提となっているためです。
Q3 受任通知を送ると、会社に連絡されますか?
受任通知は債権者宛てに送られるもので、勤務先に送られることは通常ありません。ただし、勤務先からの借入がある場合や、給与が差し押さえられた場合などは、会社に知られる可能性があります。
Q4 受任通知を送った後、返済はどうすればよいですか?
原則として、受任通知後は専門家の指示があるまで返済を止めるのが一般的です。自己判断で一部の債権者にだけ返済すると、手続きに影響する可能性があるため、必ず専門家に確認してください。
Q5 受任通知を送るとブラックリストに載りますか?
債権者が信用情報機関へ登録することがあります。登録の時期や内容は債権者・機関により異なりますが、債務整理の情報が登録されると、新たな借入やカードの利用に影響する可能性があります。詳細は各信用情報機関の公式情報で確認してください。
Q6 受任通知を送ったあと、依頼をやめることはできますか?
委任契約の内容によって異なります。方針の見直しや辞任・解約の可否、費用の精算については、契約書の内容を確認し、まずは担当の専門家に相談してください。
Q7 ヤミ金にも受任通知は効きますか?
違法なヤミ金融は、法律を守らない業者であるため、受任通知を無視して違法な取立てを続けることがあります。その場合は、警察(#9110)や弁護士・消費生活センターなどへの相談が必要です。
Q8 受任通知は、いつ・どのくらいの期間で届きますか?
事務所によって、委任契約から数日以内に発送されることが多いとされます。ただし、債権者への到着や処理には時間差があるため、依頼した事務所に具体的な日程と、その後の流れを確認しておくと安心です。
Q9 受任通知後に新しい借入はできますか?
債務整理の手続き中に新たな借入をすることは、おすすめできません。債務額が変わって手続きが複雑になるだけでなく、専門家との信頼関係にも影響します。生活費に困る場合は、専門家に相談して対処を考えましょう。
Q10 無料で相談できる窓口はありますか?
弁護士会・司法書士会の相談窓口、法テラス、各自治体の消費生活センターなどで、多重債務の相談を受け付けています。東京都消費生活総合センターのように、多重債務の相談を無料で受け付け、専門家へつなぐ体制を設けている自治体もあります(東京都消費生活総合センター:多重債務相談)。
記事全体のまとめ
債務整理の受任通知は、弁護士や認定司法書士が債権者へ「債務整理を受任した」ことを知らせる書面であり、取立てや督促を止め、債務整理を落ち着いて進めるための出発点となります。
- 受任通知を送れるのは、弁護士と認定司法書士(司法書士は140万円の代理権の枠に注意)
- 貸金業者からの取立てが止まり、返済もいったん止められる
- 保証人への請求・口座の凍結・担保付債権・税金などは、別途の注意が必要
- 送付後は、取引履歴の開示と借金の確定を経て、任意整理・個人再生・自己破産のいずれかへ進む
- 信用情報には登録される可能性があり、会社・家族には通常知られないが例外もある
- 一部の債権者だけへの返済や、新たな借入・財産隠しなどはNG行動
借金の悩みは、一人で抱えるほど深刻になりやすいものです。まずは弁護士・司法書士・法テラスなどの無料相談で、ご自身の状況に合った方法を確認してみてください。受任通知を送るかどうかも含め、専門家と一緒に考えることで、道は必ず見えてきます。
\今なら相談料無料!着手金無料!/
まずは無料で相談してみませんか?
電話でもチャットでも無料相談可能!
今なら22,000円~と最安値級で可能!
\問い合わせ後、借金の催促を止めることが出来ます/
以上の情報は、2026年10月時点の日本の法律・公的機関の公開情報に基づく一般的な解説です。法改正や個別の事情により、結論や手続きが異なる場合があります。具体的な判断は、必ず弁護士・司法書士などの専門家にご相談ください。